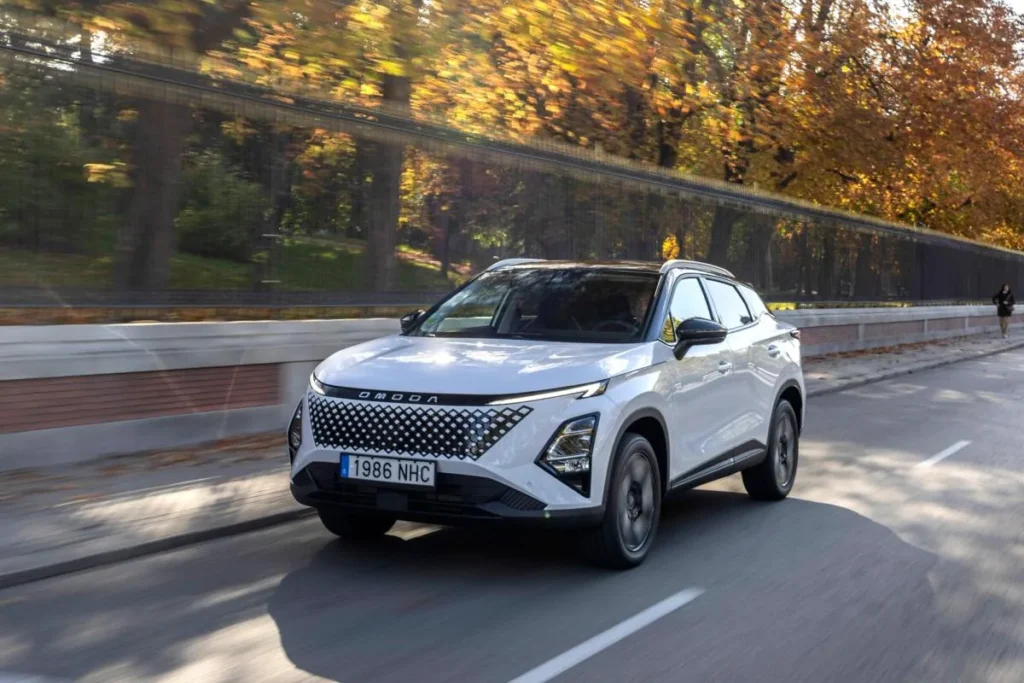
OMODA y JAECOO superan a MG en las matriculaciones españolas de septiembre y se quedan muy cerca de BYD. No es una estimación ni una suma sacada de una campaña comercial: las dos marcas del grupo Chery cerraron el mes con 4.010 turismos, frente a 3.042 de MG y 4.434 de BYD. El cambio importa porque dibuja un mercado chino mucho más disputado que hace unos meses. También obliga a mirar más allá del titular: OMODA y JAECOO se contabilizan aquí de forma conjunta, mientras MG compite como una sola marca. Aun con ese matiz, la velocidad de crecimiento es difícil de ignorar. El grupo alcanzó su mejor cuota histórica en España y concentró casi ocho de cada diez operaciones en compradores particulares.
OMODA y JAECOO superan a MG: las cifras de septiembre
El comunicado oficial de OMODA & JAECOO, publicado el 2 de octubre, sitúa sus matriculaciones de septiembre en 4.010 unidades. Son un 91,5% más que las 2.094 registradas un año antes y equivalen al 4,3% del mercado español de turismos.
| Marca o grupo comercial | Matriculaciones en septiembre | Lectura del dato |
|---|---|---|
| BYD | 4.434 | Líder chino del mes y sexta marca del mercado general |
| OMODA & JAECOO | 4.010 | Récord del 4,3% de cuota conjunta |
| MG | 3.042 | Queda 968 unidades por detrás del dúo de Chery |
La comparación, publicada también por elDiario.es con datos de matriculaciones, deja a OMODA y JAECOO a solo 424 unidades de BYD. Es una fotografía mensual, no un cambio de líder anual. En el acumulado de enero a septiembre, OMODA y JAECOO suman 29.475 unidades, todavía por detrás de BYD y MG, que se mueven alrededor de las 34.400.
El canal particular explica buena parte del récord
El dato más interesante no está en las flotas ni en las alquiladoras. OMODA y JAECOO matricularon 3.161 coches a particulares, el 78,8% de su volumen mensual. Con ello alcanzaron una cuota del 6,1% en este canal y fueron la quinta opción más elegida. La marca afirma que la separaron apenas 92 unidades del segundo puesto.
BYD también logró un hito entre particulares. Según su balance oficial de septiembre, entró por primera vez en el top 3 con 3.282 matriculaciones y una cuota del 6,3%. Entre ambos grupos hay solo 121 coches de diferencia en este canal. Para quien sigue la evolución de las marcas chinas en España, esa cercanía es más reveladora que cualquier eslogan: la compra privada ya sostiene su crecimiento.
Un 98% de ventas electrificadas, pero no todo es enchufable
OMODA y JAECOO atribuyen el resultado a su gama electrificada. Conviene precisar qué significa esa palabra. De las 4.010 matriculaciones de septiembre, 2.104 fueron híbridos SHS no enchufables, 1.563 híbridos enchufables, 265 eléctricos y solo 78 modelos de gasolina. Por tanto, el 98% llevaba algún grado de electrificación, aunque la mayoría no fue un coche eléctrico puro.
La mezcla encaja con lo que está ocurriendo en todo el mercado. ANFAC contabilizó 31.945 turismos eléctricos y PHEV durante septiembre, un 56% más, hasta representar el 34% de las ventas. El eléctrico puro fue ya la segunda tecnología más elegida del mes.
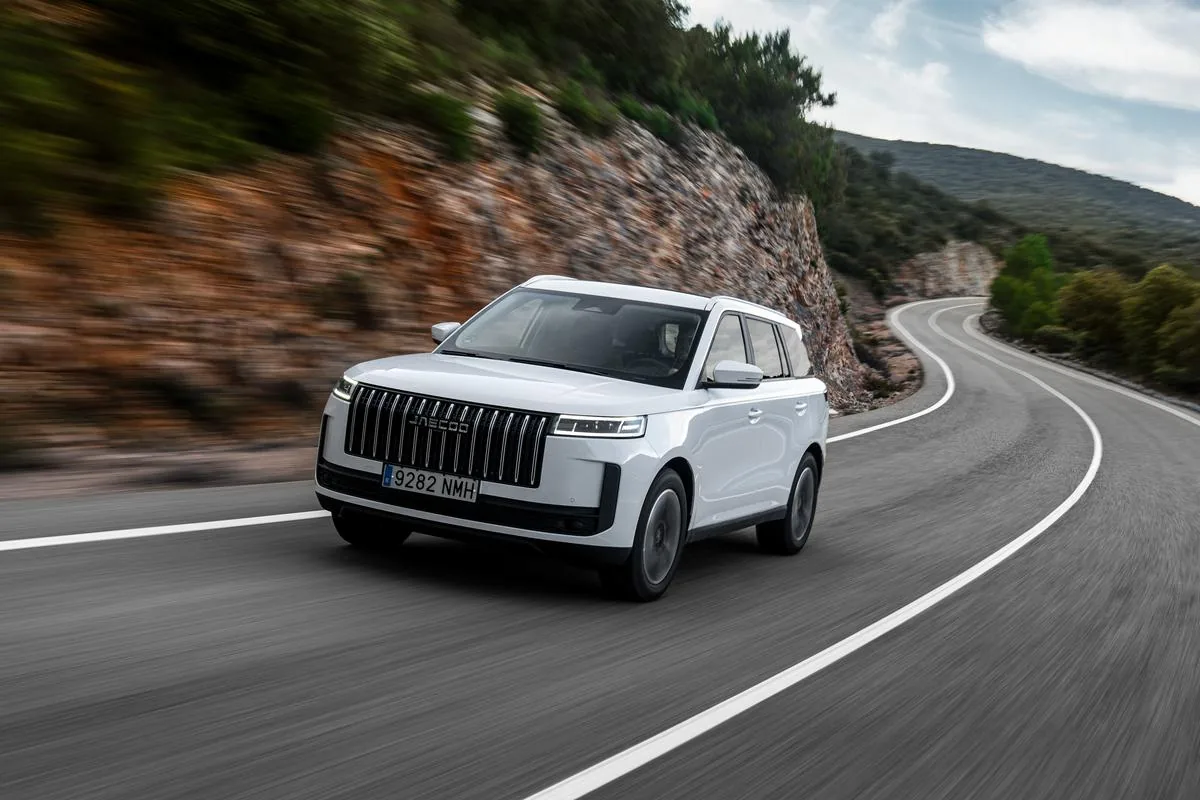
La estrategia del grupo Chery cubre varios escalones. El catálogo de OMODA en España combina híbridos, PHEV y eléctricos, mientras la gama JAECOO se apoya en SUV de orientación más familiar y campera. Esa amplitud ayuda a captar a quien quiere reducir consumo, pero todavía no está preparado para depender de la recarga.
Por qué el adelantamiento a MG necesita contexto
Decir que OMODA y JAECOO han adelantado a MG es correcto para septiembre, pero no significa que una sola enseña haya vendido más. Se están sumando dos marcas del mismo grupo comercial. La comparación sirve para medir el peso conjunto de Chery, no para coronar automáticamente a OMODA como nueva líder china.
MG mantiene ventaja en el acumulado anual y una red con más años de rodaje. Su gama española abarca desde híbridos urbanos hasta eléctricos y SUV. BYD, por su parte, lideró los enchufables de septiembre con 4.434 unidades y conserva la primera posición anual tanto en eléctricos como en híbridos enchufables. Es una pugna de estrategias distintas: MG compite con volumen generalista, BYD concentra su oferta en modelos con enchufe y Chery reparte el ataque entre OMODA, JAECOO y EBRO.
Qué cambia para quien está pensando en comprar uno
Un buen mes de ventas no demuestra por sí solo que un coche sea mejor. Sí aporta tres señales útiles. La primera es una mayor presencia en carretera, que suele facilitar la expansión de talleres, recambios y vehículos de sustitución. La segunda es un parque usado más amplio dentro de unos años. La tercera es que la marca tiene margen para mantener producto y atención posventa en España.
Eso no elimina las comprobaciones básicas. Antes de firmar, merece la pena revisar el taller oficial más cercano, los plazos de piezas de carrocería, las condiciones reales de garantía y el coste total de la financiación. También hay que diferenciar entre HEV, PHEV y eléctrico puro según el uso cotidiano. Nuestra guía para elegir entre eléctrico, PHEV o híbrido chino explica cuándo compensa cada tecnología sin confundir etiqueta ambiental con tipo de motor.
Una batalla china que ya se decide entre particulares
El resultado de septiembre confirma que el crecimiento de los fabricantes chinos en España ya no depende de una sola marca. BYD conserva el liderazgo mensual entre los grupos analizados, pero OMODA y JAECOO han reducido la distancia y han superado a MG al sumar sus dos enseñas. La parte más sólida del dato es el canal particular: casi cuatro de cada cinco matriculaciones del dúo de Chery acabaron en manos de clientes privados.
Habrá que esperar a octubre para saber si se mantiene el orden o si septiembre fue un pico favorecido por campañas y entregas acumuladas. De momento, la lectura prudente es clara: la competencia china se estrecha, la electrificación tira del mercado y las marcas tradicionales ya no son las únicas que pelean por los primeros puestos de la compra familiar.